In 'n gereformeerde kerk samel die diakens die liefdesgawes in en deel hulle dit uit. Die kerkraad is verantwoordelik vir die algemene finansies, en die tesourier hou die boeke namens die kerkraad. Vier kontroles hou die geld veilig: 'n begroting wat die kerkraad goedkeur, 'n besluit in die notule voor elke betaling, 'n bankversoening elke maand en 'n onafhanklike oorsig elke jaar.
Die Dordtse Kerkorde (1619) is die gemeenskaplike wortel. Die GKSA, die NG Kerk, die Hervormde Kerk (NHKA), die Afrikaanse Protestantse Kerk (APK) en die Verenigende Gereformeerde Kerk (VGK) het elk hul eie kerkorde, met eie nommers en eie woorde. Ons gebruik die kerkordes van die GKSA, die NG Kerk en die NHKA as voorbeelde. Kyk altyd na julle eie kerkorde.
Inhoud14 afdelings
Wie is verantwoordelik vir die geld in 'n gereformeerde kerk?
Die kerkordes noem die diakens en die kerkraad. Lees ook wat die kerkorde van die kerkraad vra.
Die diakens
Volgens die Dordtse Kerkorde (1619), art. 25, moes die diakens die aalmoese insamel, dit na gemeenskaplike oorleg uitdeel en die benoudes besoek. Hulle het rekenskap gegee in die kerkraad, en ook voor die lidmate.
Die kerkordes van vandag hou dié wortel, elkeen met sy eie woorde:
| Kerkorde | Artikel | Die diakens en die geld |
|---|---|---|
| GKSA | art. 25 (teks van 1997) | "Die liefdesgawes moet sorgvuldig ingesamel, met wysheid bestee en met vertroosting uit die Skrif uitgedeel word." Die diakens doen verslag in die kerkraad. |
| NG Kerk (Kerkorde 2023) | art. 17.1.3 | Die diakenamp omvat "die insameling en besteding van middele wat vir die diakonale werk nodig is". |
| NHKA (Kerkorde 2022) | art. 3.8.2.4 | Die diakens "is verantwoordelik vir die insameling en besteding van fondse wat vir diakonale diens bestem is". |
In die GKSA noem die verslag aan die sinode van 1997 dat die sinode van 1927 die diakenamp tot die armesorg beperk het. Die insameling van kerklike bydraes was van toe af nie meer deel van hulle werk nie (Acta 1997, p. 588).
Die kerkraad
Die kerkordes gee die algemene finansies op verskillende maniere aan die kerkraad:
- Die GKSA. Ons het in die Kerkorde geen artikel oor die algemene finansies, 'n begroting of 'n oudit gevind nie. Elke kerk is die enigste eienaar van sy goedere en fondse, en die kerkraad tree namens die kerk op (Kerkordeboekie, bylae "Naam en eiendom van die kerke").
- Die NG Kerk. Die kerk "in gemeenteverband" is 'n regspersoon, en die kerkraad is sy orgaan. Die kerklike goedere word volgens die besluite van die kerkraad geadministreer, met volledige registers van vaste bates, skenkings, bemakings en beleggings (Reglement 24, punte 4.1, 4.3 en 4.5).
- Die NHKA. Die kerkraadsvergadering beheer die offergawes en fondse, open en beheer 'n bankrekening en hou boek soos die Algemene Kerkvergadering bepaal. Dit kan 'n finansiële kommissie benoem (Ordinansie 4.1.2 (xxvii)). Die "gemeentevergadering" behandel elke jaar die begroting en die geouditeerde verslag oor die finansies (Ordinansie 2.5.2).
Die tesourier
Die Dordtse Kerkorde en die GKSA-Kerkorde skep geen amp van tesourier nie. Die NHKA se kerkorde noem wel 'n kassier (Ordinansie 4.1.2 (xxvi)). 'n Kerkraad wat 'n tesourier aanstel, gee daardie persoon 'n taak, maar die kerkraad bly verantwoordelik. In die GKSA het die sinode van 1910 geoordeel dat 'n ouderling nie van die huisbesoek in sy wyk vrygestel mag word nie. Ander werk, soos die skribaat of die penningmeesterskap, is nie 'n rede nie (Handl. p. 145).
Watter reëls geld vir die diakens se geld?
Die Handleiding by die Kerkorde (1965) is 'n gerespekteerde GKSA-kommentaar, nie kerkreg nie. Sy praktiese reëls vir die diakens is goeie praktyk vir elke kerk:
- Eers die notule, dan die geld. "Daar moet altyd behoorlike notule of addenda by die notule gehou word, anders is die uitbetaling nie gemagtig nie" (Handl. p. 157).
- Geen name in die verslag nie. "Die name van lidmate wat ondersteun is, mag bv. nooit genoem word nie" (Handl. p. 158).
- 'n Verslag in die kerkraad. Die diakens doen verslag "in die kerkraad (let wel, nie aan die kerkraad nie)" (Handl. p. 158). Die kerkraad besluit hoe gereeld (Handl. p. 159).
- Een stel state. Die diakonale rekening, sonder persoonlike besonderhede, verskyn in die balansstaat van die kerk (Handl. p. 255).
- 'n Doel vir elke kollekte. Kondig die doel van elke kollekte aan (Handl. p. 156).
In die GKSA se kerkorde, byvoorbeeld, sê art. 40 dat die diakens gereeld moet vergader. Die Handleiding beveel minstens een vergadering per maand aan (Handl. p. 256). Hou die diakens se rekords in twee dele: 'n vertroulike lêer met name, en 'n verslag sonder name vir die kerkraad.
Wat vra die wet in Suid-Afrika van 'n kerk?
Die pligte hang af van die regsvorm van die kerk. Hierdie afdeling is nie regsadvies nie. Vra jou rekenkundige beampte of ouditeur oor jou kerk se eie geval. 'n Kerk in Namibië val onder ander wette.
Wanneer moet 'n kerk as NPO registreer?
Die Nonprofit Organisations Act 71 van 1997 is deur Wet 22 van 2022 gewysig. Sedert 1 April 2023 moet 'n organisasie sonder winsoogmerk (NPO) registreer as dit skenkings aan mense of organisasies buite Suid-Afrika maak. Dit moet ook registreer as dit godsdienstige of ander dienste buite Suid-Afrika lewer (a. 12(1)). 'n Kerk wat byvoorbeeld geld vir 'n sending buite Suid-Afrika stuur, moet registreer. Vir ander kerke is registrasie vrywillig.
'n Geregistreerde NPO hou rekeningkundige rekords en stel binne ses maande na die einde van die boekjaar finansiële state op. Binne twee maande daarna kry dit 'n geskrewe verslag van 'n rekenkundige beampte (in die Wet: accounting officer). Binne nege maande na die einde van die boekjaar stuur dit 'n beskrywende verslag, die state en daardie verslag aan die Direkteur (a. 17 en 18). Hierdie verslag is nie 'n volle oudit nie.
Is 'n oudit verpligtend?
Ons het geen wet gevind wat 'n oudit vereis van 'n kerk wat net 'n vrywillige vereniging is nie. So 'n kerk is nie 'n maatskappy sonder winsoogmerk (NPC) of 'n geregistreerde NPO nie, en het nie artikel 18A-goedkeuring nie. Dit is 'n negatiewe bevinding, so bevestig dit vir jou eie kerk. Hierdie gevalle skep wel 'n plig:
| Die kerk se geval | Wat dit moet doen |
|---|---|
| 'n Geregistreerde NPO | Elke jaar 'n verslag van 'n rekenkundige beampte kry (NPO-wet, a. 17(2)) |
| 'n PBO met artikel 18A-goedkeuring wat Deel I- en Deel II-werk doen | 'n Ouditsertifikaat kry dat die skenkings net vir Deel II-werk gebruik is (Inkomstebelastingwet, a. 18A(2B)) |
| 'n Maatskappy sonder winsoogmerk (NPC) | Dit kan 'n oudit of 'n onafhanklike oorsig onder die Maatskappywet nodig hê |
| 'n Reël in sy eie kerkorde, grondwet of klassis | Die reël nakom |
Julle kerkorde kan meer vra as die wet. In die NHKA sien die ringsvergadering toe dat die finansiële state van al sy kerke elke jaar geouditeer word (Ordinansie 4.2.2 (xv)). In die GKSA noem 'n verslag aan die sinode van 2023 dat sommige kerke nie bereid was om jaarlikse geouditeerde state aan die Administratiewe Buro te gee nie (Acta 2023:112). Ons raad, wat nie wet is nie: laat 'n rekenkundige beampte elke jaar die boeke nagaan. 'n Onafhanklike oorsig beskerm die tesourier en die diakens.
Is dankoffers belastingaftrekbaar?
'n Kerk kan as 'n openbare weldaadsorganisasie (PBO) goedgekeur word onder artikel 30 van die Inkomstebelastingwet. Godsdiens is 'n Deel I-aktiwiteit, en artikel 18A-kwitansies is net vir Deel II-aktiwiteite, soos welsyn en onderwys. In sy gids IT26 sê SARS uitdruklik dat tiendes en offergawes vir 'n kerk se godsdienstige werk nie vir 'n artikel 18A-aftrekking kwalifiseer nie.
LET OP: Vra jou rekenkundige beampte of ouditeur voordat jy belastingwoorde op 'n staat of 'n kwitansie sit.
Wat is die take van die tesourier?
Die kerkordes gee geen lys nie. Hierdie kontrolelyste is goeie praktyk vir die tesourier en die kerkraad. Twee reëls kom eerste. Hou elke fonds apart: 'n fonds is geld vir 'n bepaalde doel, soos die diakonale fonds of 'n boufonds. Gebruik twee mense vir elke betaling: een berei dit voor, en 'n tweede keur dit goed.
Elke maand
- Bring al die maand se banktransaksies in die boeke.
- Koppel elke gawe aan die lidmaat en aan die fonds.
- Versoen elke bankrekening met die bankstaat.
- Kyk dat elke betaling 'n besluit in die notule, 'n bewysstuk en twee goedkeurings het.
- Vergelyk die inkomste en uitgawes met die begroting, fonds vir fonds.
- Gee die kerkraad 'n verslag: die begroting teenoor die werklike syfers, die saldo van elke fonds en die banksaldo's.
- Laat die diakens in die kerkraad verslag doen, sonder name.
- Sluit die maand af, sodat niemand dit later verander nie.
Elke jaar
- Versoen elke bankrekening met die laaste staat van die boekjaar.
- Stel 'n staat van inkomste en uitgawes en 'n balansstaat op, met die diakonale rekening daarin.
- Gee elke lidmaat 'n staat van sy of haar bydraes vir die jaar.
- Reël die onafhanklike oorsig of die oudit wat julle kerkorde of die wet vra.
- Vir 'n geregistreerde NPO: hou by die tydperke van ses, twee en nege maande hierbo.
- Vir 'n PBO: dien die IT12EI-opgawe in binne 12 maande na die einde van die boekjaar.
- Stel die begroting vir die volgende jaar op, en laat die kerkraad dit goedkeur.
- Werk ná elke verkiesing van ampsdraers by wie mag teken en wie betalings mag goedkeur.
- Kyk na die aantal belydende lidmate in die register. In die GKSA, byvoorbeeld, is die sinodale raming op daardie getal gebaseer (Acta 2023:112). Lees lidmaatregister en kerkrekords.
By elke klassis in die GKSA vra die praeses onder meer "of die armes en die skole versorg word" (Kerkorde (GKSA), art. 41). Lees hoe om vir kerkvisitasie voor te berei.
Hoe hou Reformeer die kerk se boeke?
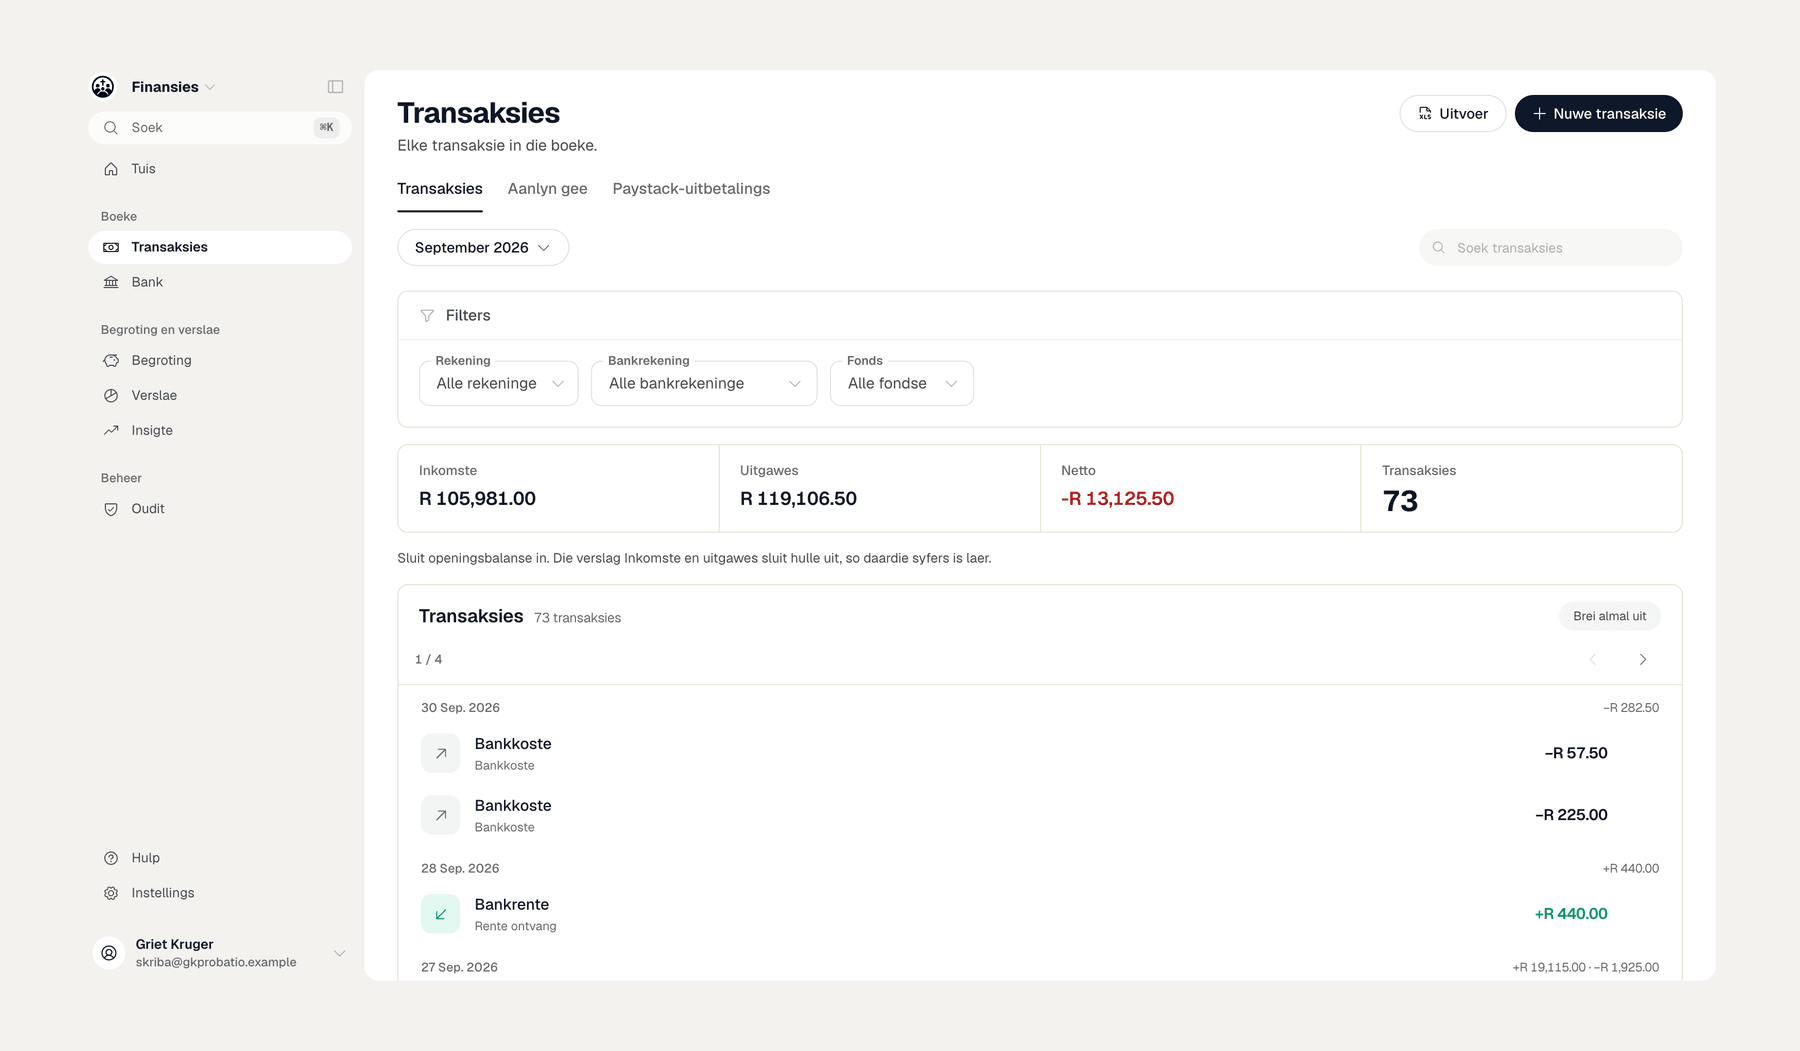
Finansies is Reformeer se app vir kerkrekeningkunde.
- Dubbelinskrywing met fondse. Elke transaksie het twee of meer inskrywings. Die bediener weier inskrywings wat nie balanseer nie, ook per fonds.
- Die bankstaat-invoer. Die meeste kerkgawes in Suid-Afrika kom as EFT's en debietorders in die kerk se bankrekening in. Finansies voer die bankstaat in as PDF, CSV, XLS of XLSX. Dit stel vir elke reël die rekening, die fonds en die lidmaat voor, en 'n finansiële persoon keur elke reël goed. So kom die EFT- en debietordergawes in die boeke en op elke lidmaat se bydraestaat, sonder dat iemand dit oortik.
- Gee met 'n kaart. Lidmate gee met 'n kaart deur Paystack, via 'n QR-kode of 'n skakel, met R5 as die minimum. Die geld gaan na die kerk se eie Paystack-subrekening. Reformeer vra geen fooi nie, en die kerk betaal Paystack se fooi.
- Die versoening, die begroting en die verslae. Versoen elke bankrekening maand vir maand. Die Begroting begin met 'n voorstel uit die laaste 12 maande, en goedkeuring sluit dit. Die Kerkraadverslag is 'n PDF.
- Maandafsluiting en toegang vir die ouditeur. 'n Afgeslote maand sluit sy transaksies. 'n Ouditeur kry leestoegang tot die proefbalans, die joernaal, die rekeninggeskiedenis, die veranderingslog en die geskrapte transaksies.
Die perke: Finansies het geen regstreekse bankkoppeling nie, so jy voer die bankstaat in. Dit vorder nie debietorders in nie. Dit reik nie artikel 18A-sertifikate uit nie, en dit het geen salarisstaat, BTW of fakture nie. Finansies is deel van die prys van R995 per maand per kerk, met onbeperkte gebruikers. Lees meer oor Finansies en die pryse, of bespreek 'n demonstrasie.
finansies.reformeer.org
Algemene vrae
Is kerkbydraes in Suid-Afrika belastingaftrekbaar?
Nee, nie as dit die kerk se godsdienstige werk ondersteun nie. SARS sê tiendes en offergawes vir godsdienstige werk kwalifiseer nie vir 'n artikel 18A-aftrekking nie.
Het 'n kerk in Suid-Afrika 'n oudit nodig?
Ons het geen wet gevind wat 'n oudit vereis van 'n kerk wat net 'n vrywillige vereniging is nie. 'n Geregistreerde NPO het elke jaar 'n verslag van 'n rekenkundige beampte nodig. Julle kerkorde kan ook 'n oudit vra. Vra jou rekenkundige beampte of ouditeur oor jou eie geval.
Moet 'n kerk as NPO registreer?
Net in sommige gevalle. Sedert 1 April 2023 is registrasie verpligtend vir 'n NPO wat skenkings maak of godsdienstige dienste lewer buite Suid-Afrika. Ander kerke mag registreer as hulle wil.
Gepubliseer op 23 Oktober 2026. Onderwerp: Finansies.